企业资产证券化运营模式在天津地区的实践分析
天津企业资产证券化的现实切口
天津的产业土壤里,既有滨海新区重型制造、港口物流这类重资产沉淀,也有大量中小型科技企业握有应收账款和租赁合约。企业资产证券化在天津的落地,并非简单照搬南方模式——天津市中北资产管理有限公司在近三年的实践中发现,本地企业更关注“存量资产能否快速变现”而非“报表结构是否精巧”。以某国有租赁公司为例,其底层资产为30笔分散的医疗设备融资租赁合同,单笔金额从80万到600万不等,打包后优先级证券评级达到AA+,发行利率较同期银行贷款低约1.2个百分点。
这种操作的核心,在于将缺乏流动性的企业资产转化为可交易的标准化份额。具体流程上,首先由原始权益人筛选合格基础资产,剔除逾期率超过3%或剩余期限不足6个月的合同;随后通过专项计划设立SPV实现真实出售,再经信用增级(内部超额抵押+外部差额支付承诺)后向合格投资者发行。天津地区因拥有金融资产交易所和多家评级机构分部,从资产封包到挂牌通常能压缩在45个自然日内。
运营模式中的本地化参数调整
天津企业的资产结构普遍带有“重担保、轻现金流”特征,这迫使资产管理机构调整筛选阈值。我们通常将入池资产的分散度要求从“10个债务人以上”提升至“15个以上”,并把单一债务人集中度上限控制在12%以内。同时,由于本地商业地产估值波动较大,商业物业抵押类证券的LTV(贷款价值比)设定在55%-60%区间,比一线城市低5-8个百分点。
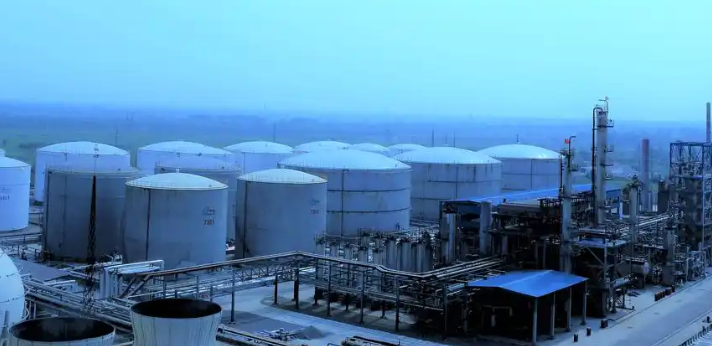
在资产运营环节,天津市中北资产管理有限公司采取双轨监控机制:一方面,通过物联网锁定的设备GPS信号与租金回款流水进行交叉验证,确保底层资产物理状态与现金流记录一致;另一方面,每月与原始权益人财务系统对接,提取应收账款的账龄迁徙率、回收率等12项指标,一旦触发预警线(如M2逾期率超过5%),立即启动追加保证金或提前回购条款。
实操中的风险边界与常见误区
最容易被忽视的风险并非信用风险,而是投资管理层面的期限错配。天津不少企业主倾向发行“1+1年”短期证券,但底层资产却是三年期回款,这导致循环购买结构必须频繁操作。建议在交易文件中明确设置“加速清偿事件”,当底层资产回收款与证券应付本息覆盖率连续三个月低于1.15倍时,自动缩短循环期并进入摊还期。
- 误区一:认为所有资产都能证券化——天津港保税区内积压的关税保函、出口退税账户,虽名义上是应收款,但受海关结算周期影响极大,实际现金流预测偏差常超20%;
- 误区二:忽略“真实出售”的法律认定——若原始权益人仍承担隐性追索义务,法院可能判定为融资性担保而非资产出表,导致合并报表风险;
- 误区三:评级后放松后续跟踪——本地企业季度财报披露不规范,需强制要求第三方审计机构每半年复核一次底层资产池。
关于理财服务的延伸,部分天津投资者将证券化产品视为固定收益工具的替代品。但需注意,次级档证券的预期收益率虽可达7%-9%,其本金偿付顺序却排在优先级之后。我们通常建议个人投资者仅参与AAA级或AA+级优先级,且单笔投资金额不超过可投资资产的15%。资本管理方面,企业应预留相当于发行规模2%-3%的流动性储备,用于应对循环购买日与证券兑付日之间的临时性资金缺口。
常见问题与反馈闭环
“基础资产涉及未确权土地怎么办?”这是天津工业园区的常见疑问。若抵押物为划拨用地,必须先完成出让金补缴并取得不动产权证,否则无法通过合规审查。另有企业询问“能否将关联方应收账款入池”,实践中若关联方占底层资产比例超过8%,评级机构通常会下调一个子级,且需要提供第三方担保作为增信。
从实际项目复盘中,我们发现天津市场对基础资产分散度的要求高于全国均值,这源于本地产业结构中集团内部交易占比较高。因此,建立动态的资产替换库显得尤为重要——每季度末更新可入池资产清单,剔除逾期超过15天的合同,并新增新签的有效订单。数据表明,执行这种滚动管理模式的专项计划,其优先级证券的违约率比静态池管理低约0.6个百分点。
天津地区的资产证券化实践,本质上是在区域经济转型中寻找流动性与安全性的平衡点。天津市中北资产管理有限公司的体会是:运营模式的成功不在于结构设计的复杂度,而在于对底层资产现金流的穿透式理解,以及针对本地企业财务习惯所制定的弹性监控策略。当管理者能清晰回答“每一笔回款何时到账、哪个环节可能延迟、如何补救”这三个问题时,证券化工具才能真正服务于实体企业的资产负债表优化。